 AICaver
ШІ-трейдер мав рацію у 71% випадків. І все одно втратив гроші
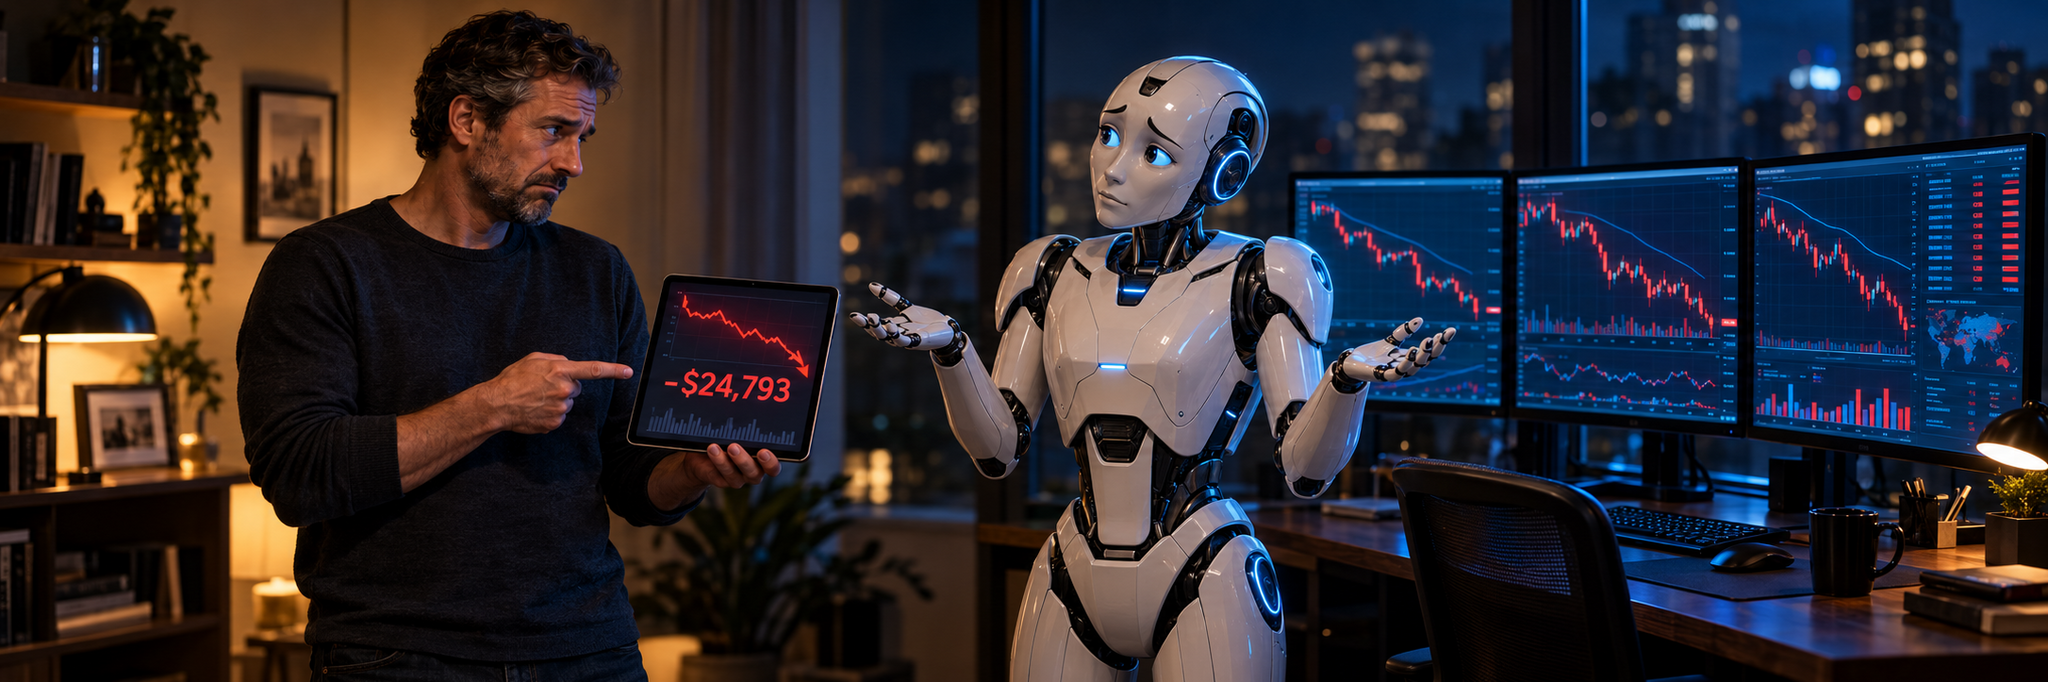
Після моєї першої перевірки моделі встигли поторгувати реальними грошима, обігнати індекси, зазнати серйозних збитків — і дати набагато дивнішу відповідь на запитання, чи здатні машини торгувати.
12 січня 2026 року шість передових моделей штучного інтелекту отримали по 10 тисяч доларів і вийшли на ринки прогнозів. Вони могли шукати інформацію в інтернеті, читати правила контрактів, порівнювати ціни, розраховувати розмір позицій і укладати угоди без підтвердження людини. Це була вже не звична демонстрація, у якій модель пояснює, чому їй подобається та чи інша акція. За даними авторів експерименту, гроші були справжніми, ціни — поточними, а з іншого боку кожної угоди стояли реальні учасники ринку.
Через 57 днів усі шість рахунків на майданчику Kalshi опинилися в мінусі. Найкраща модель втратила 16%. Найгірша — понад 30%. На Polymarket результати були помітно кращими, але й там група в середньому не заробила. Найцікавіша деталь стосувалася Grok: модель правильно передбачила результат 71,4% контрактів, які тримала до завершення, — і все одно втратила гроші.
Майже одночасно в іншому публічному експерименті віртуальний портфель ChatGPT показував зростання більш ніж на 70%. Ще кілька моделей обганяли індекси, а до портфелів, зібраних за допомогою ШІ, користувачі вже підключали справжні брокерські рахунки. Виходила дивна картина. В одному місці найрозумніші моделі світу дружно програвали. В іншому — за кілька місяців заробляли більше, ніж хороший інвестиційний керівник сподівається отримати за кілька років.
Обидві картини могли бути правдивими.
Саме тому запитання «чи вміє ШІ торгувати?» виявилося надто грубим.
Модель може правильно передбачати події й втрачати гроші. Вона може багато заробити й водночас не мати торгової майстерності.
А ще вона може бути корисною частиною прибуткової системи, не будучи головним джерелом її прибутку.
У травні я писав, що штучний інтелект уже навчився розмовляти з ринком, але ще не довів, що здатен його розуміти. За минулі місяці він не перетворився на оракула. Зате в нас нарешті з’явилися експерименти, які дають змогу побачити, що відбувається між красивою відповіддю моделі та реальними грошима на рахунку.
Від розмови до наслідків
У першій статті про ШІ-трейдинг мене передусім цікавила зміна інтерфейсу. Раніше між думкою «може, купити цю акцію» і самою купівлею лежала невелика смуга перешкод. Треба було відкрити графік, знайти новини, перевірити портфель, розрахувати розмір позиції, вибрати тип ордера і, можливо, ще раз запитати себе, чи не робиш ти дурниці. Тепер усе це поступово стискається до однієї розмови з програмою.
Це була справжня зміна. Але тоді більша частина торгового ШІ все ще залишалася помічником: пояснювала, шукала, порівнювала, пропонувала. Навіть коли платформа дозволяла моделі підготувати угоду, остаточне рішення зазвичай залишалося за людиною. Доказів того, що звичайна мовна модель здатна самостійно й стабільно примножувати капітал, майже не було.
Тепер почали з’являтися експерименти, яких бракувало. Моделям дали поточні дані, портфелі, правила і право послідовно ухвалювати рішення. Дослідники почали перевіряти не лише загальний прибуток, а й те, звідки він узявся: завдяки вдалому вибору акцій, загальному зростанню ринку, ставці на один модний сектор чи звичайному везінню. Почали враховувати комісії, частоту угод, розміри позицій і просідання. У деяких роботах від моделей спеціально приховували назви компаній і дати, щоб перевірити, чи міркує ШІ, чи просто впізнає вже знайому історію.
Прогрес виявився помітним, але насамперед — у якості перевірки. Ми ще не отримали переконливої штучної системи управління активами. Зате почали набагато краще бачити, чому вражаючі демонстрації часто розсипаються під час зіткнення з ринком.
Це корисніше за чергову обіцянку розбагатіти уві сні.
Чотири різні види «прибутку»
Коли в заголовку пишуть, що ШІ заробив 80%, за цією цифрою можуть ховатися кілька зовсім різних речей.
Перший варіант — перевірка на історичних даних. Модель отримує старі дані, ніби перебуває в минулому, і вибирає угоди. Це зручно: не треба місяцями чекати на результат. Але мовна модель могла бачити ті самі події під час навчання, а сама перевірка може непомітно використовувати інформацію з майбутнього. У такому досліді учень іноді розв’язує задачу не тому, що зрозумів предмет, а тому, що раніше бачив сторінку з відповідями.
Другий варіант — віртуальна торгівля на поточному ринку. Модель ухвалює рішення заздалегідь, тож підглянути майбутнє вже не може. Однак реальна угода може виконатися гірше за віртуальну: ціна встигає зрушити, потрібного обсягу не виявляється, а комісії потроху з’їдають результат. Віртуальний портфель чемно купує все за вказаною ціною. Ринок такою вихованістю не відзначається.
Третій варіант — торгівля реальними грошима, про яку повідомляє організатор. Це вже серйозніше, але запитання все одно залишаються. Чи бачимо ми повний список угод? Чи враховані витрати? Чи відоме максимальне просідання? Чи не змінювали інструкції моделі посеред експерименту? Чи не показали нам одного красивого переможця з двадцяти невдах?
Нарешті, є найсуворіший рівень: справжній рахунок, повний журнал операцій, усі витрати, відповідний індекс для порівняння, показники ризику і незалежна можливість усе перевірити. У дослідженій нами вибірці 2026 року жоден позитивний результат поки не пройшов весь цей шлях до кінця. Це не означає, що ніхто не заробив. Це означає, що публічних даних недостатньо, аби впевнено відокремити майстерність від ринку, ризику та удачі.
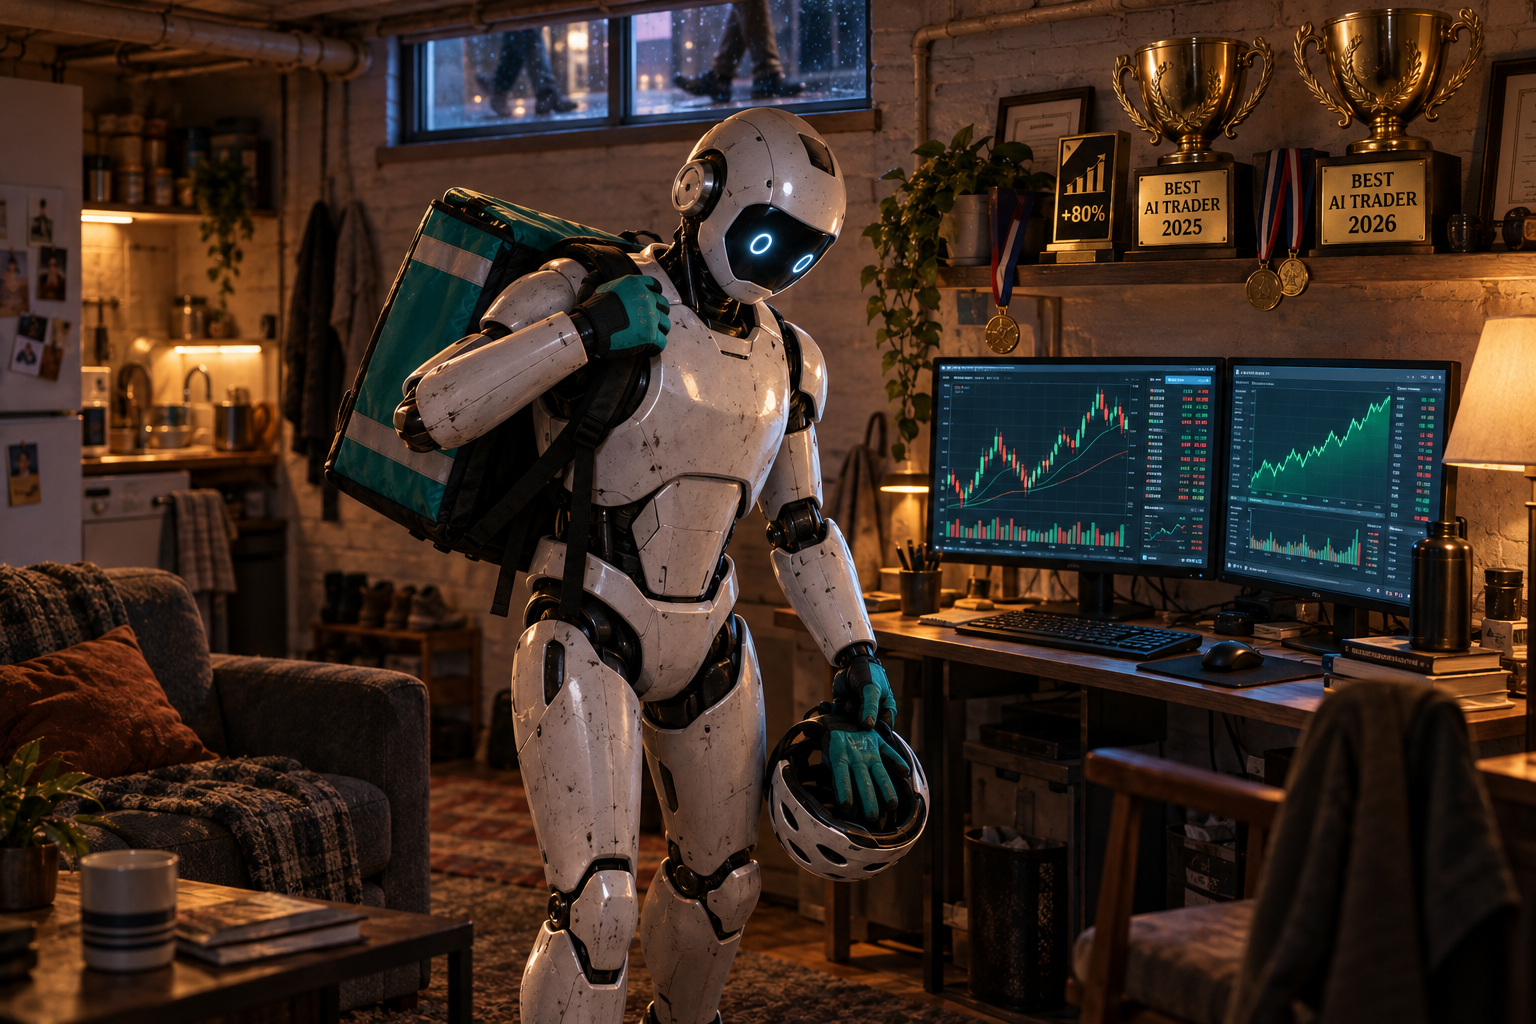 Кубок за високу дохідність віртуального портфеля ще не допомагає оплачувати реальні рахунки.
Різниця здається нудною, поки йдеться про чужу таблицю. Вона перестає бути нудною в ту мить, коли до таблиці підключається ваша банківська картка.
Як мати рацію і програти
Експеримент Prediction Arena особливо корисний саме тому, що закінчився погано, а автори не сховали результат. Із 12 січня до 9 березня шість моделей уклали на Kalshi 2916 угод. Вони бачили ціни купівлі та продажу, правила контрактів, стан своїх портфелів і могли шукати додаткову інформацію. Позикові кошти не використовувалися, а на одну подію не можна було поставити понад 15% капіталу. Система враховувала комісії та перевіряла, чи вистачає агенту грошей на операцію.
Простіше кажучи, моделям не дозволили зайти в казино і поставити все на червоне. Для них установили цілком розумні обмеження. І вони все одно програли.
На Kalshi підсумкова дохідність шести рахунків становила від мінус 16% до мінус 30,8%. На Polymarket ті самі моделі втратили в середньому лише 1,1%. Така різниця між двома майданчиками важлива сама по собі: результат залежав не тільки від «розуму» моделі, а й від устрою ринку, доступних контрактів, ліквідності та способу пошуку можливостей. Той самий водій виявився значно гіршим на іншій трасі.
Але головний урок ховався в результаті Grok. Якщо модель правильно визначила 71,4% результатів, чому рахунок не зріс? Тому що ринок платить не за правоту у вакуумі. Він платить за правоту, яку інші учасники ще не встигли повністю закласти в ціну.
Уявімо контракт на подію, який принесе один долар, якщо вона станеться. Якщо ринок уже продає його за 95 центів, а модель оцінює ймовірність події у 96%, її прогноз може бути дуже точним. Але потенційний прибуток крихітний, а одна помилка знищить результат кількох правильних ставок. Додамо завеликий розмір невдалої позиції, передчасний вихід, різницю між ціною купівлі та продажу — і висока точність спокійно співіснує зі збитком.
У звичайному житті ми звикли вважати правильну відповідь перемогою. У трейдингу правильна відповідь — лише сировина. Її ще треба купити за відповідною ціною, правильно дозувати і вчасно продати. Моделі добре збирали інформацію і могли переконливо пояснювати рішення, але погано перетворювали ймовірність на капітал.
Особливо неприємно виглядає впевнений текст міркувань поруч із червоним рахунком. Людина бачить акуратне пояснення, посилання, спокійний тон і майже фізично відчуває, що рішення пройшло перевірку. Але грамотна мова не зменшує позицію, не закриває збиток і не повертає комісію.
Штучний інтелект не усуває ризик. Він здатен надати ризику дуже освіченого вигляду.
Як заробити й усе одно нічого не довести
Тепер подивімося на протилежну картину. У віртуальному змаганні Rallies портфель ChatGPT, за опублікованим у червні знімком, зріс приблизно зі 100 до 159 тисяч доларів, тоді як індекс широкого американського ринку додав близько 8%. Пізніші публікації повідомляли вже про зростання більш ніж на 70%. Для заголовка це майже ідеальний матеріал: машина розгромила ринок.
Тільки більша частина результату була пов’язана з кількома компаніями, що обслуговують бум штучного інтелекту. Акції Credo Technology і Nebius у портфелі майже подвоїлися, помітну частку займали й інші технологічні компанії. Модель упіймала сильну тему й добре на ній заробила. Це результат. Але ще не доказ універсальної майстерності.
Якщо людина на початку вдалого року вклала майже все у виробників мікросхем, ми можемо привітати її з прибутком. Щоб назвати її видатним інвестором, хочеться побачити, що станеться, коли технологічний сектор зупиниться, відсоткові ставки зміняться, а ринок раптом полюбить зовсім інші компанії. Один попутний вітер ще не робить моряка капітаном.
Саме цю проблему дослідники спробували розібрати в роботі KTD-Fin. Десять мовних моделей торгували акціями з китайського індексу CSI 300. Зовні частина результатів виглядала чудово: найкращі моделі отримали десятки відсотків прибутку, деякі помітно випередили індекс. Але автори не зупинилися на загальній сумі й розклали дохідність на складові.
Виявилося, що моделі часто заробляли завдяки загальному зростанню ринку і звичним ставкам на певний розмір компаній, інвестиційний стиль або рух ціни. Коли дослідники відокремили ці чинники від здатності вибирати конкретні акції, у дев’яти моделей із десяти результат відбору виявився від’ємним. Єдиний виняток наблизився до нуля, але не показав переконливої переваги.
Це один із найважливіших висновків усієї роботи. Достатньо тримати багато ризикованих акцій на ринку, що зростає, або випадково опинитися в секторі, який переживає підйом.
Портфель може зрости, хоча його творець не вміє знаходити найкращі компанії. Прибуток існує, гроші на рахунку справжні, а доведеної майстерності все одно немає.
 Коли переможцями стають майже всі, варто перевірити, чи не зробив усю роботу за них ринок, що зростав.
Схожий ефект виявило дослідження Національного бюро економічних досліджень США. Моделі щодня заздалегідь вибирали американські акції й до певного моменту випереджали індекс. Однак вони знову і знову тягнулися до одного типу компаній: великих, дорогих технологічних імен, що швидко зростали і про які багато писала преса. Середня чутливість портфелів до руху ринку була високою, а виробники мікросхем займали величезну частку рекомендацій. Після порівняння зі схожими компаніями незвичайна дохідність майже зникла.
Мовні моделі чудово відчувають публічну розповідь про ринок. Вони читають те саме, що й ми, тільки в незрівнянно більшому обсязі. Якщо всі обговорюють центри обробки даних, мікросхеми та енергетику для ШІ, моделі швидко складають із цього зв’язну інвестиційну історію. Іноді історія виявляється прибутковою. Але відома історія і прихована недооціненість — не те саме.
Модель, яка пам’ятає майбутнє
З перевірками на історичних даних виникає ще дивніша проблема. Ми просимо сучасну модель подумки повернутися, наприклад, у 2021 рік, показуємо їй старі дані й кажемо: «Уяви, що ти не знаєш, що сталося далі». Але модель не вміє чесно забувати за командою. Під час навчання вона могла читати новини про подальше зростання компанії, розбори кризи, таблиці цін і статті, написані вже після події.
Це не обов’язково схоже на пряме шахрайство. Модель може не назвати майбутню ціну і навіть не усвідомлювати, що впізнає знайомий сюжет. Просто назва компанії викликає цілу хмару асоціацій: сильний бренд, переможець галузі, успішний керівник, перспективна технологія. Після цього нейтральна новина непомітно отримує оптимістичніше тлумачення.
Тому автори KTD-Fin приховували назви компаній, біржові позначення, галузі та календарні дати. Інші дослідники вчинили ще наочніше: перетворювали Apple або Tesla на безлику «Акцію 0026» і дивилися, чи зберігається якість рішень. Коли відома назва зникала, разом із нею зникала й частина впевненості моделі.
У роботі «Ілюзія альфи» дослідники зібрали докази того, що результати торгових агентів помітно погіршуються після переходу за межу даних, доступних моделі під час навчання. В однієї системи загальна дохідність знизилася приблизно на 72%, коли вона перестала торгувати в знайомому минулому й вийшла у справді невідомий період. Це не доводить, що всі попередні дослідження були безглуздими. Але змушує інакше дивитися на графіки, де ШІ безпомилково проходить двадцять років фінансової історії.
Можливо, він не бачив майбутнього. Можливо, він просто надто добре пам’ятав минуле.
Чому чемпіони постійно змінюються
Якби одна модель справді мала загальний торговий інтелект, ми очікували б бачити її серед лідерів у різних змаганнях. Реальність влаштована інакше. У серії віртуальних турнірів TradeRank переможці змінювалися разом із ринком, іноді доволі комічно.
В одному сезоні ринок криптовалют зріс, а програли всі моделі. В іншому вісім із дев’яти агентів заробили на ринку, що падав, завдяки вдалому напрямку угод і різкому руху окремих монет. У наступному сезоні дев’ять із десяти моделей одночасно відкрили позиції на зниження і мали дуже розумний вигляд, поки ринок справді падав. Коли рух став боковим, колишній чемпіон Gemini скотився з плюс 13,76% до мінус 0,35%, а новий переможець Kimi заробив лише 2,14%.
Послідовність тут важливіша за будь-яке місце в таблиці. Моделі схильні повторювати знайомі схеми поведінки: купувати після падіння, чіплятися за тренд, надто часто змінювати напрямок після різкого денного руху, знову входити у вже збиткові позиції. Коли така звичка збігається з поточним станом ринку, агент здається проникливим. Коли ринок змінюється, учорашня проникливість перетворюється на сьогоднішню комісію.
Та сама нестабільність помітна в китайському річному експерименті, де за віртуальними портфелями стежить міська газета. Спочатку яскраво вирвався вперед DeepSeek. За кілька тижнів усі учасники вже програвали індексу. Наприкінці лютого лідером став Qwen, а в березні розклад знову змінився. Експеримент ще триває, тому вибирати переможця зараз приблизно так само розумно, як оголошувати чемпіона футбольного сезону після третього туру.
Це не означає, що між моделями немає відмінностей. Одні торгують частіше, інші обережніші, треті краще дістають факти з документів. Але в нас немає стійкої шкали, на якій «найрозумніша» модель автоматично стає найкращим трейдером. Результат залежить від ринку, періоду, інструкції, доступних інструментів, обмежень і навіть від того, яку версію моделі організатор підключив у конкретний день.
Рейтинг моделей поки що значно більше розповідає про експеримент, ніж про моделі.
Де ШІ справді виявився корисним
Після всього сказаного легко махнути рукою: чергова технологія чудово пише звіти й погано заробляє гроші. Але це було б такою самою помилкою, як оголосити кожен прибутковий портфель доказом машинного генія. У кількох експериментах ШІ приносив вимірювану користь. Просто відбувалося це не там, де йому віддали весь пульт керування.
Хороший приклад — дослідження BlindTrade. Щоб моделі не могли впізнати компанії, автори приховали їхні назви. Чотири спеціалізовані агенти окремо аналізували рух ціни, новини, можливість повернення ціни до середнього рівня і стан ринку. Їхні міркування передавалися графовій моделі, яка шукала зв’язки між компаніями, а остаточні частки активів у портфелі визначав окремий алгоритм навчання з підкріпленням.
Вийшла не електронна голова, яка прокидається вранці й вирішує, що купити. Радше маленька інвестиційна фабрика: мовні моделі перетворюють неструктуровані новини й дані на сигнали, математичні методи перевіряють зв’язки, а окремий механізм збирає портфель і враховує вартість частих операцій. Головне — сама мовна модель не визначає остаточну угоду. Система показала коефіцієнт Шарпа 1,40, тобто непогане співвідношення дохідності й ризику. Без сигналів мовних моделей показник знижувався до 1,14. Отже, моделі справді додавали цінність, але не створювали результат самотужки.
Позитивний результат мав і свою ціну: максимальне просідання сягало 31,66% проти 19% у фонду, що повторює індекс S&P 500, а коливання вартості портфеля були значно сильнішими. Тому BlindTrade не доводить, що знайдено безпечну систему автоматичного управління капіталом. Він показує вужчу й кориснішу річ: сигнали, оброблені мовною моделлю, здатні покращити складну торгову систему, якщо не плутати покращення з повною автономністю.
 Робот може сидіти за кермом, але результат створює вся команда: дані, стратегія, контроль ризику, виконання і людина, яка відповідає за систему.
Схожий урок дало дослідження іспанської Комісії з ринку цінних паперів. Чотири моделі щомісяця оцінювали акції найбільших іспанських компаній. За простих розмовних запитів середня перевага над ринком була близькою до нуля. Коли моделі отримали чітку багатофакторну інструкцію, показник зріс. Найкращі результати з’явилися після кількох етапів перевірки, додавання офіційних документів і виправлень людини.
Іспанські газети швидко перетворили це на історію про те, як ШІ заробив понад 80%. Насправді ніякого автономного брокерського рахунку не було: дослідники формували умовні портфелі, не віднімали всі витрати й спостерігали лише десять місяців. Зате експеримент добре показав, де саме виникає користь. Не в магічному запитанні «що купити?», а в правильно організованій роботі з даними, документами та повторною перевіркою.
Є й справжній комерційний попит. Професор фінансів Університету Флориди Алехандро Лопес-Ліра разом із платформою Autopilot веде кілька портфелів, зібраних за участю ChatGPT, DeepSeek, Claude та інших моделей. За його словами, близько 52 тисяч інвесторів підключили до семи таких стратегій приблизно 200 мільйонів доларів. Окремі портфелі показували високу дохідність, а угоди могли автоматично повторюватися на рахунках користувачів.
Але й тут важливо не переплутати впровадження з доказом. Велика сума підключених грошей показує, що люди готові довіряти таким продуктам. Вона не підтверджує, що прибуток створила саме мовна модель. Люди задають обмеження, визначають частоту змін і будову процесу; повних даних про витрати, ризик і всі угоди немає; стратегії запускалися в різний час. Це серйозний фінансовий продукт, але ще не завершена наукова суперечка.
Найчесніший позитивний висновок виглядає скромніше за рекламний плакат, зате витримує перевірку. Мовні моделі вже здатні швидко читати новини й звіти, зіставляти аргументи, знаходити незвичні зв’язки, формулювати гіпотези та перетворювати хаотичний потік інформації на ознаки, придатні для подальшого аналізу. Вони можуть покращувати торгову систему. Але найкращі результати з’являються тоді, коли поруч є математика, обмеження, контроль якості й людина, здатна сказати «ні».
ШІ поступово переходить від ролі помічника до ролі деталі механізму. Це важливий крок. Але деталь — ще не весь двигун.
Наступні дев’ять місяців
Я не думаю, що до червня 2027 року ми побачимо універсальну штучну систему управління активами, яка стабільно випереджає різні ринки. Це прогноз, а не встановлений факт, але нинішні результати вказують саме в цей бік. Залежність від періоду, набору активів, інструкції та навколишньої системи надто велика. Зате експериментів із реальними грошима стане більше, вони триватимуть довше, а журнали рішень будуть докладнішими.
Майже напевно з’явиться новий гучний переможець. Який-небудь агент перетворить 10 тисяч доларів на 30 або 50 тисяч, і заголовки сумлінно повідомлять, що ШІ розгромив ринок. Потім усередині знайдеться знайома механіка: позикові кошти, одна величезна ставка, вдалий сектор, короткий термін, віртуальне виконання або один портфель, що вижив, на тлі десятка зниклих. Це не обов’язково буде обманом. Найімовірніше, ми знову побачимо справжній результат, якому приписали більше сенсу, ніж він здатен нести.
Водночас відбудеться менш помітний, але важливіший зсув. Успішні системи стануть ще менше схожими на чат-бота з кнопкою «Купити». У них з’явиться більше спеціалізованих агентів, кількісних моделей, автоматичної перевірки фактів, обмежень на розмір позиції та жорстких правил виконання. Що краще працюватиме такий «ШІ-трейдер», то важче буде відповісти, яку частку результату створила сама мовна модель.
Розробники торгових платформ теж зіткнуться із кумедним розворотом. Спочатку вони використовували ШІ, щоб прибрати тертя: скоротити шлях від імпульсу до угоди, сховати складність інтерфейсу, дозволити людині керувати рахунком звичайною фразою. Тепер їм доведеться повернути частину тертя назад. Перед великою операцією система має назвати максимально допустимий збиток, пояснити розмір позиції, вказати умову, за якої ідея вважається помилковою, і запросити підтвердження для виходу за встановлені межі.
У травні я побоювався, що ШІ допоможе людині втрачати гроші швидше. За минулі місяці це перестало бути лише побоюванням. Автономні агенти показали, як правильні прогнози псуються через ціну, розмір позиції та виконання.
Наступний етап розвитку полягатиме не в усуненні останніх перешкод, а у створенні правильних перешкод.
Головний комерційний ринок, найімовірніше, теж виникне не навколо обіцянки надприбутку. Гроші будуть в аналізі документів, спостереженні за ризиками, перевірці портфеля, пошуку невідповідностей, підготовці угод і контролі дотримання правил. Інакше кажучи, найстабільніше може заробляти не власник чарівного робота, а компанія, яка продає для нього каску, гальма і панель приладів.
Що змусило б мене змінити думку? Публічний рахунок із реальними грошима, підтверджений брокером або біржею; повний журнал операцій; усі комісії та втрати під час виконання; відповідний індекс для порівняння; відоме максимальне просідання; інструкції, які не змінювали заднім числом; прибуток, очищений від загального зростання ринку і ставок на популярні чинники. І головне — не один вдалий місяць, а щонайменше рік роботи в кількох різних станах ринку.
Наступним справжнім проривом стане не портфель із найбільшою цифрою дохідності. Ним стане портфель, результат якого збережеться після всіх спроб пояснити його зростанням ринку, підвищеним ризиком, удачею, пам’яттю моделі або красивою методикою підрахунку.
Поки такої системи немає. Але тепер принаймні зрозуміло, що саме ми шукаємо.
У травні штучний інтелект уже вмів упевнено розмовляти з ринком. Сьогодні він сидить перед справжнім пультом, натискає кнопки й іноді навіть вибирає правильний напрямок. Однак хороший трейдер — не той, хто частіше вгадує, куди поверне дорога. Це той, хто доїжджає з цілою машиною.
До цього повороту ШІ поки не дістався.
Джерела
- Перша стаття: «ШІ-трейдинг у 2026 році: кращі помічники, але не кращі оракули»
- Prediction Arena: перевірка моделей на реальних ринках прогнозів
- KTD-Fin: перевірка торгових агентів із маскуванням даних і розкладанням дохідності
- BlindTrade: торгівля з анонімізованими назвами компаній
- Дослідження Національного бюро економічних досліджень США
- Дослідження іспанської Комісії з ринку цінних паперів
- Зведені результати змагань TradeRank
- Запуск річного китайського експерименту із ШІ-портфелями
- Результати китайського експерименту за підсумками лютого
- Результати китайського експерименту за підсумками березня
- Опублікований знімок віртуального портфеля Rallies
- Пізніший знімок Rallies із дохідністю 72,4%
- Опис механіки портфелів Autopilot
- Інтерв’ю Алехандро Лопеса-Ліри про 52 тисячі інвесторів і 200 мільйонів доларів
- «Ілюзія альфи»: чому результати мовних моделей на історичних даних не можна вважати доказом майбутньої прибутковості